
SCHEDA PRATICA – ACCERTAMENTO E RISCOSSIONE
DI ANDREA AMANTEA | 19 NOVEMBRE 2026
Con effetti sulle richieste di rateazione delle cartelle esattoriali presentate dal 1° gennaio 2027, il contribuente potrà richiedere pagamenti dilazionati per debiti non superiori a 120.000 euro, fino ad un massimo di 96 rate mensili, dunque oltre le 84 rate finora concedibili. E’ confermato che la richiesta può essere presentata senza che sia necessario documentare la temporanea situazione di obiettiva difficoltà economico-finanziaria. La domanda di rateazione è presentata on-line tramite la propria area riservata del portale dell’Agenzia delle entrate-riscossione accessibile tramite SPID, CIE o CNS.
Fonti ufficiali
Art. 19 D.P.R. n. 602/1973; art.105 D.Lgs. n. 33/2025; D.M. MEF 27 dicembre 2024
La rateazione delle cartelle esattoriali
L’art. 13 del D.Lgs. n. 110/2024, con effetti sulle richieste di rateazione presentate dal 1° gennaio 2025, ha rivisto le regole di rateazione delle cartelle esattoriali.
Le nuove regole, si applicano anche rispetto agli importi contestati con avvisi di accertamento esecutivo dell’Agenzia delle entrate/dogane e monopoli, avvisi di addebito dell’INPS. Si deve trattare di carichi già affidati per il recupero all’Agenzia delle entrate-riscossione.
Grazie al decreto di riforma, per le somme inferiori o uguali a 120.000 euro (per ciascuna richiesta di dilazione) in caso di richiesta semplice (priva di documentazione che attesti la situazione di difficoltà) da parte del contribuente che dichiara una situazione temporanea e obiettiva di difficoltà, si prevede un massimo di rate mensili in numero di:
- 84 per richieste presentate nel 2025 e nel 2026;
- di 96 per richieste presentate nel 2027 e nel 2028;
- di 108 rate a decorrere dal 1° gennaio 2029.
Dunque, si è andato oltre le 72 rate ordinariamente (rateazione ordinaria) concedibili fino al 31 dicembre 2024.
Per somme fino a 120.000 euro (comprese in ciascuna richiesta di dilazione), se il contribuente documenta la temporanea situazione di obiettiva difficolta economico-finanziaria la rateazione ex art.19 può essere concessa con un piano che prevede un numero di rate:
- da 85 a un massimo di 120 rate mensili, per le richieste presentate negli anni 2025 e 2026;
- da 97 a un massimo di 120 rate mensili, per le richieste presentate negli anni 2027 e 2028;
- da 109 a un massimo di 120 rate mensili, per le richieste presentate a decorrere dal 1° gennaio 2029.
Per somme superiori a 120.000 euro (comprese in ciascuna richiesta di dilazione), su richiesta del contribuente che documenta la situazione di difficoltà, si prevede una ripartizione del pagamento fino a un massimo di 120 rate mensili, indipendentemente dalla data di presentazione della richiesta.
| Tipo di dilazione | Anno richiesta ratezione | ||
| 2025-2026 | 2027-2028 | 2029 e seg. | |
| <=120.000 euro Richiesta semplice art. 19, comma 1, D.P.R. n. 602/1973, post riforma | 84 | 96 | 108 |
| <=120.000 euro Richiesta documentata art. 19, nuovo comma 1.1 lett b), D.P.R. n. 602/1973 | Da 85 a 120 | Da 97 a 120 | Da 109 a 120 |
| >120.000 euro Richiesta documentata art. 19, comma 1.1, lett. a), D.P.R. n. 602/1973 | Fino ad un massimo di 120 rate | ||
I modelli di domanda di rateazione da utilizzare sono i seguenti e variano a seconda della tipologia di richiesta da inoltrare:
- RS – Richiesta di rateizzazione fino a 120.000 in 84 rate (dal 2027 da aggiornare con il riferimento a 96 rate – c.d. “semplice richiesta”) – Tutti i soggetti;
- RDF – Richiesta di rateizzazione “documentata” – Persone fisiche e titolari di ditte individuali in regimi fiscali semplificati (tramite PEC oppure agli sportelli di AdE-R);
- RDG – Richiesta di rateizzazione “documentata” – Soggetti diversi da persone fisiche e titolari di ditte individuali in regimi fiscali semplificati (tramite PEC oppure agli sportelli di AdE-R);
- RDP – Richiesta di “proroga” di una rateizzazione – Tutti i soggetti.
E’ confermata la possibilità di richiedere una proroga delle dilazioni, a condizione che non sia intervenuta decadenza (comma 1-bis, art. 19, D.P.R. n. 602/1973).
A tal fine:
- servirà un comprovato peggioramento della situazione di difficoltà economica successivo alla concessione della rateazione originaria;
- la proroga è concedibile una sola volta.
Tale possibilità riguarda una precedente rateizzazione “a semplice richiesta” o “documentata” come individuate in tabella e deve essere attivata, come accennato, tramite modello RDP.
Per richiedere la proroga occorre allegare al modello RDP la documentazione prevista in relazione alla tipologia di soggetto richiedente.
In particolare, per le persone fisiche e i titolari di ditte individuali in regimi fiscali semplificati è richiesta la certificazione ISEE del nucleo familiare, anche quando la rateazione originaria è stata concessa a semplice richiesta.
La documentazione serve a determinare il numero massimo di rate concedibili con la proroga, applicando i criteri previsti per le rateazioni documentate.
Utilizzando lo stesso modello RDP, nel caso in cui il peggioramento della temporanea situazione di obiettiva difficoltà economico-finanziaria derivi dal fatto che si siano verificati eventi atmosferici, calamità naturali, incendi e, comunque, ogni altro evento eccezionale che abbiano determinato l’inagibilità totale dell’unico immobile, adibito ad uso abitativo, in cui risiedono i componenti del nucleo familiare, ovvero dell’unico immobile adibito a studio professionale o sede dell’impresa:
- è possibile allegare la certificazione della inagibilità totale dell’immobile,
- rilasciata dalla competente autorità comunale non oltre 6 mesi prima della presentazione della richiesta di proroga.
Il decreto di riforma della riscossione con il nuovo comma 1.2 inserito all’art. 19 del D.P.R. n. 602/1973, regola le modalità di valutazione della sussistenza della temporanea situazione di obiettiva difficoltà documentata dal contribuente.
| Valutazione difficoltà economica contribuente | |
| Persona fisica o titolare di ditta individuale in regime semplificato (lett. a) | Soggetti diversi dalle persone fisiche e dai titolari di ditte individuali in regimi fiscali semplificati |
| In relazione all’ISEE del nucleo familiare (D.P.C.M. n. 159/2013 e ss.mm.ii.) del debitore e all’entità del debito da rateizzare e di quello residuo eventualmente già in rateazione. | Indice di liquidità nonché al rapporto tra il debito da rateizzare e quello residuo eventualmente già in rateazione e il valore della produzione |
Dunque, tali valutazioni devono essere effettuate avendo riguardo:
- all’Indicatore della Situazione Economica Equivalente (ISEE) del nucleo familiare per le persone fisiche e i titolari di ditte individuali in regimi fiscali semplificati;
- all’Indice di Liquidità e all’Indice Alfa per i soggetti diversi da persone fisiche e titolari di ditte individuali in regimi fiscali semplificati;
- all’Indice Beta per i condomini.
I parametri specifici per la verifica della sussistenza della temporanea situazione di obiettiva difficoltà sono stati fissati con il D.M. MEF 27 dicembre 2024 (G.U. Serie Generale n. 305 del 31 dicembre 2024).
Vedi anche il Commento Rateazione cartelle esattoriali post riforma della riscossione. Pubblicato il decreto attuativo.
Con effetti dal 1° gennaio 2027, le regole di rateazione di cui all’art. 19 del D.P.R. n. 602/1973, sono travasate nell’art. 105 del D.Lgs. n. 33/2025.
Rate insolute e ipotesi decadenza
Anche post riforma rimane invariato il numero di rate il cui omesso pagamento determina la decadenza della dilazione.
| L’inadempienza e la decadenza dei piani di rateazione | ||
| Rateazioni in essere all’8 marzo 2020 (21 febbraio per i soggetti in zona rossa D.P.C.M. 1° marzo 2020) | Mancato pagamento di 18 rateanche non consecutive | Art. 3, comma 1, D.L. n. 146/2021 |
| Rateazioni concesse dopo l’8 marzo e richieste fino al 31 dicembre 2021 | Mancato pagamento di 10 rateanche non consecutive | Art.13-decies, comma 4, D.L. n. 137/2020 |
| Rateazioni presentate dal 1° gennaio 2022 al 15 luglio 2022 | Mancato pagamento di 5 rateanche non consecutive | Art. 19 D.P.R. n. 602/1973 |
| Rateazioni presentate dal 16 luglio 2022 in avanti (anche post riforma) | Mancato pagamento di 8 rateanche non consecutive | Art. 15-bis del D.L. n. 50/2022, post conversione in legge |
Nel caso di rateizzazioni riferite a richieste presentate a decorrere dal 16 luglio 2022, il carico già oggetto di dilazione, se si decade dal piano, non può essere nuovamente rateizzato; al contrario, per le richieste presentata fino al 15 luglio 2022 il debito può essere nuovamente oggetto di dilazione ma solo se preliminarmente vengono pagate le rate scadute alla data di presentazione della nuova richiesta.
Il nuovo piano può essere concesso nel numero massimo delle rate non ancora scadute alla data della nuova richiesta.
Inoltre, si tenga conto che:
- nel caso in cui tra le rate impagate sia compresa l’ultima, la decadenza si concretizza anche a fronte del mancato pagamento di un numero di rate inferiore a quello previsto;
- con la decadenza il debito ritorna esigibile in un’unica soluzione e possono essere immediatamente riprese le azioni di recupero;
- la decadenza di una o più rateizzazioni(riferite a richieste presentate a decorrere dal 16 luglio 2022) non preclude altre richieste di dilazione per i debiti non inseriti nelle rateizzazioni decadute.
Rateazione cartelle. Come richiedere la rateazione
Tramite la propria area riservata del portale dell’Agenzia delle entrate-riscossione accessibile tramite SPID, CIE e CNS, è possibile:
- non solo visionare la propria posizione debitoria ma
- altresì chiedere la retazione direttamente in modalità telematica.
Di seguito si riportano i primi passaggi operativi per richiedere la rateazione.
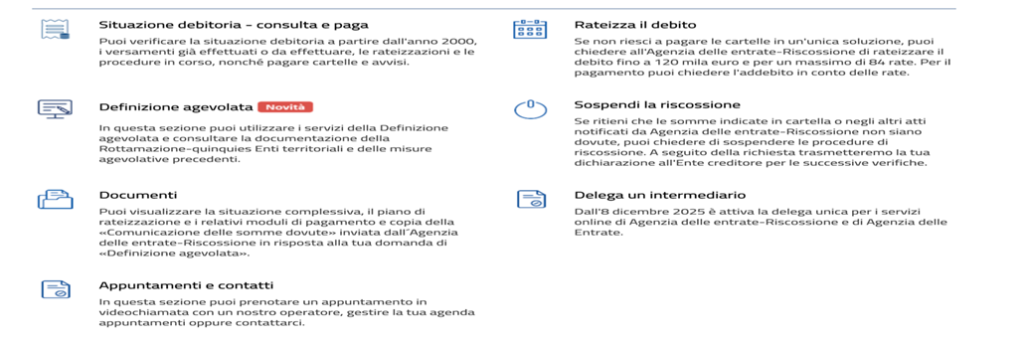
Dopo aver selezionato rateizza il debito si aprirà la successiva schermata dove sarà necessario selezionare “rateizza adesso” per le rateazioni a semplice richiesta (senza documentazione della difficoltà economica).
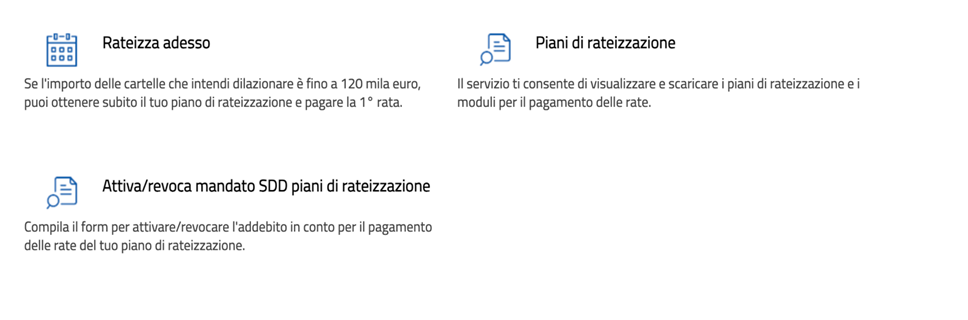
Cliccando su rateizza adesso si aprirà la successiva schermata.
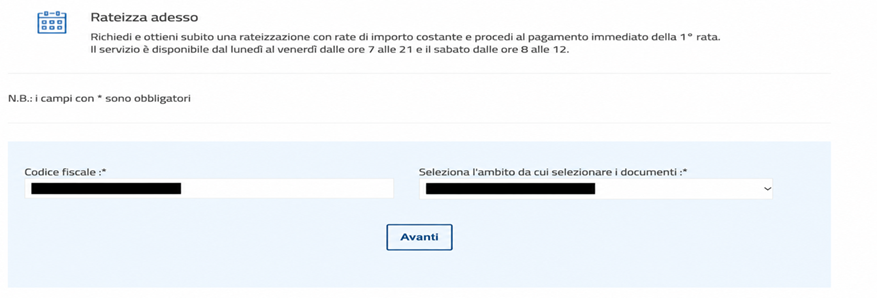
Dopo aver selezionato “avanti” sarà necessario confermare i propri dati anagrafici cliccando su “avanti”.
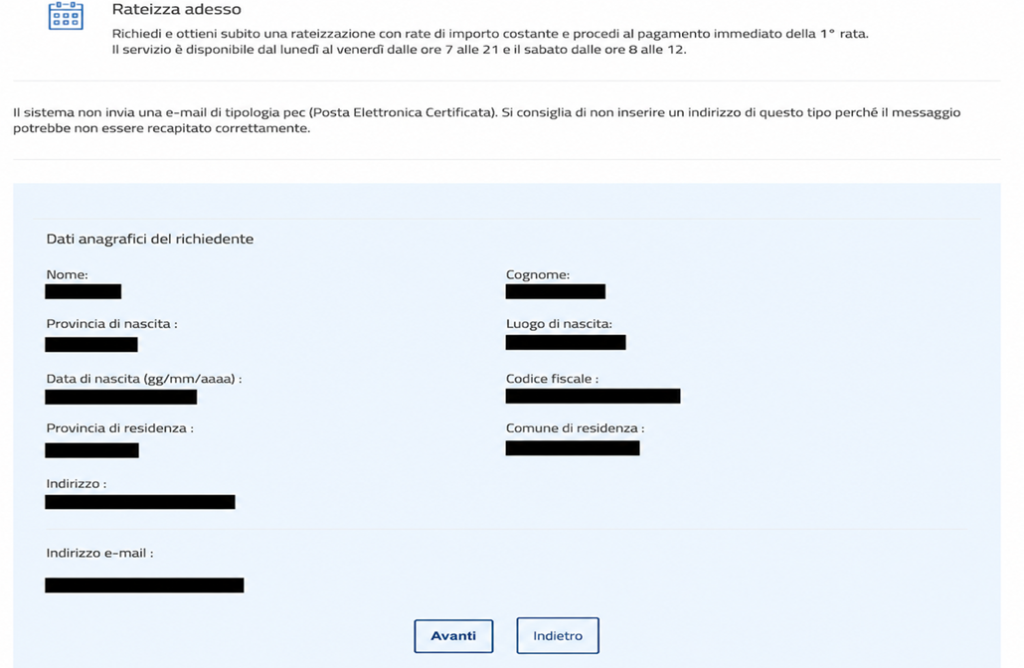
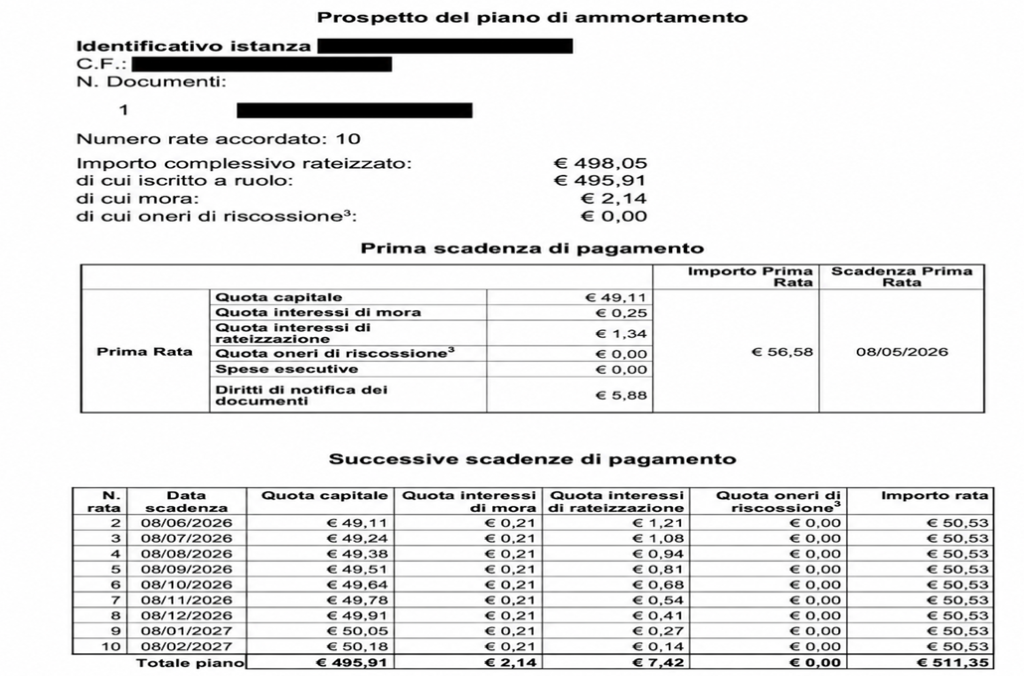
Una volta completata la procedura guidata, se la richiesta è andata a buon fine il contribuente riceverà una comunicazione di accoglimento dell’istanza di rateazione (se ne riporta un estratto) con il prospetto del c.d. piano di ammortamento.
Il contenuto di questa newsletter è strettamente riservato e destinato esclusivamente ai destinatari autorizzati.
È espressamente vietata la condivisione totale o parziale di questa comunicazione su qualsiasi piattaforma pubblica o privata, inclusi (ma non limitati a):
• Gruppi e canali Telegram
• Chat di gruppo o broadcast su WhatsApp
• Post o storie su Facebook, Instagram, X (Twitter), LinkedIn, o altri social network.
Ogni violazione di questa norma potrà comportare l’esclusione immediata dalla lista dei destinatari e, nei casi più gravi, azioni legali.
Grazie per il rispetto delle regole e per contribuire a mantenere la riservatezza delle informazioni condivise.