
SCHEDA PRATICA
DI MARCO BOMBEN | 28 OTTOBRE 2026
Le persone fisiche che non sono esonerate dall’obbligo di presentazione della dichiarazione e che non hanno utilizzato il Modello 730 devono presentare il Modello Redditi PF, sia per l’indicazione dei soli redditi soggetti all’IRPEF, sia nel caso si tratti di contribuenti titolari di partita IVA.
Per effetto dell’art. 2 del D.P.R. n. 322/1998 (come modificato dall’art. 11 del D.Lgs. n. 1/2024 e dell’art. 2 del D.Lgs. n. 108/2024), a decorrere dal 2 maggio 2024, il termine di presentazione in via telematica dei modelli Redditi PF è stabilito al 31 ottobre dell’anno successivo a quello di chiusura del periodo d’imposta.
Resta ferma, invece, la scadenza del 30 giugno prevista per la presentazione dei modelli redditi PF in forma cartacea per il tramite di un ufficio postale, ovviamente nei casi in cui ciò sia ancora possibile.
Fonti ufficiali
Provvedimento 27 febbraio 2026, n. 72078; art. 6, D.L. n. 89/2026; Guida Agenzia delle entrate “Tutte le agevolazioni della dichiarazione 2026” del 26 giugno 2026
Soggetti che utilizzano il Modello Redditi PF
Sotto il profilo soggettivo, sono tenuti all’utilizzo del Modello Redditi PF:
- i lavoratori dipendenti che hanno cambiato datore di lavoro e sono in possesso di più certificazioni di lavoro dipendente o assimilati (Certificazione Unica 2026), nel caso in cui l’imposta corrispondente al reddito complessivo superi di oltre euro 10,33 il totale delle ritenute subite;
- i lavoratori dipendenti che direttamente dall’INPS o da altri Enti hanno percepito indennità e somme a titolo di integrazione salariale o ad altro titolo, se erroneamente non sono state effettuate le ritenute o se non ricorrano le condizioni di esonero di cui si dirà in seguito;
- i lavoratori dipendenti ai quali sono state riconosciute dal sostituto d’imposta deduzioni dal reddito e/o detrazioni d’imposta non spettanti in tutto o in parte (anche se in possesso di una sola Certificazione Unica 2026);
- i lavoratori dipendenti che hanno percepito retribuzioni e/o redditi da privati non obbligati per legge ad effettuare ritenute d’acconto (per esempio collaboratori familiari, autisti e altri addetti alla casa);
- i contribuenti che hanno redditi sui quali l’imposta si applica separatamente conseguito (ad esclusione di quelli che non devono essere indicati nella dichiarazione – come le indennità di fine rapporto ed equipollenti, gli emolumenti arretrati, le indennità per la cessazione dei rapporti di collaborazione coordinata e continuativa, anche se percepiti in qualità di eredi – quando sono erogati da soggetti che hanno l’obbligo di effettuare le ritenute alla fonte);
- i lavoratori dipendenti e/o percettori di redditi a questi assimilati ai quali non sono state trattenute o non sono state trattenute nella misura dovuta le addizionali comunale e regionale all’IRPEF. In tal caso l’obbligo sussiste solo se l’importo dovuto per ciascuna addizionale supera euro 10,33;
- i contribuenti che hanno conseguito plusvalenze e redditi di capitale da assoggettare a imposta sostitutiva da indicare nei quadri RT e RM;
- i docenti titolari di cattedre nelle scuole di ogni ordine e grado, che hanno percepito compensi derivanti dall’attività di lezioni private e ripetizioni e che intendono fruire della tassazione sostitutiva, presentano anche il quadro RM del Modello Redditi PF.
Leggi anche la Guida Redditi Persone fisiche 2026 – Guida alla compilazione
Casi di esonero
Sono esonerati dalla presentazione del Modello Redditi PF i contribuenti che hanno conseguito:
- solo reddito da fabbricati, derivante esclusivamente dal possesso dell’abitazione principale e di sue eventuali pertinenze (box, cantina, ecc.);
- solo reddito di lavoro dipendente o di pensione corrisposto da un unico sostituto d’imposta obbligato ad effettuare le ritenute d’acconto ed eventualmente redditi di fabbricati, derivanti esclusivamente dal possesso dell’abitazione principale e di sue eventuali pertinenze (box, cantina, ecc.);
- solo redditi di lavoro dipendente corrisposti da più soggetti, se viene chiesto all’ultimo datore di lavoro di tenere conto dei redditi erogati durante i rapporti precedenti e quest’ultimo ha effettuato conseguentemente il conguaglio, ed eventualmente redditi di fabbricati, derivanti esclusivamente dal possesso dell’abitazione principale e di sue eventuali pertinenze (box, cantina, ecc.);
- un reddito complessivo, al netto dell’abitazione principale e relative pertinenze, non superiore a euro 8.500,00 nel quale concorre un reddito di lavoro dipendente o assimilato per un periodo non inferiore a 365 giorni e non sono state operate ritenute;
- un reddito complessivo, al netto dell’abitazione principale e relative pertinenze, non superiore a euro 8.500,00, nel quale concorre un reddito di pensione per un periodo non inferiore a 365 giorni e il soggetto ha un’età pari o superiore a 75 anni e non sono state operate ritenute;
- un reddito complessivo, al netto dell’abitazione principale e relative pertinenze, non superiore a euro 5.500 nel quale concorre uno dei redditi assimilati a quelli di lavoro dipendente per i quali la detrazione prevista non è rapportata al periodo di lavoro (es. compensi percepiti per l’attività libero professionale intramuraria del personale dipendente dal Servizio sanitario nazionale) e/o redditi derivanti da attività commerciali non esercitate abitualmente, redditi derivanti da attività di lavoro autonomo non esercitate abitualmente;
- redditi da pensione per un ammontare complessivo non superiore a euro 7.500 goduti per l’intero anno, ed eventualmente anche redditi di terreni per un importo non superiore a euro 185,92 e dell’unità immobiliare adibita ad abitazione principale e relative pertinenze;
- solo redditi fondiari (terreni e/o fabbricati) per un ammontare complessivo non superiore a euro 500;
- solo redditi esenti (ad es. rendite erogate dall’INAIL esclusivamente per invalidità permanente o per morte, talune borse di studio, pensioni di guerra, pensioni privilegiate ordinarie corrisposte ai militari di leva, pensioni, indennità, comprese le indennità di accompagnamento e assegni erogati dal Ministero dell’Interno ai ciechi civili, ai sordomuti e agli invalidi civili);
- solo redditi soggetti a ritenuta alla fonte a titolo di imposta (interessi sui conti correnti bancari o postali, redditi derivanti da lavori socialmente utili);
- solo compensi da attività sportive per un importo fino a euro 30.658,28, se derivanti esclusivamente da attività in bande musicali e filodrammatiche che perseguono finalità dilettantistiche;
- solo compensi da attività sportive per un importo fino a euro 15.000, se derivanti esclusivamente da attività sportive nel settore del dilettantismo;
- solo compensi da attività sportive per un importo fino a euro 15.000, se derivanti esclusivamente da attività nel settore del professionismo svolte da atleti under 23;
- solo redditi soggetti a imposta sostitutiva (ad es. interessi sui BOT o sugli altri titoli del debito pubblico).
Se non si è obbligati a tenere scritture contabili, si è in ogni caso esonerati dalla presentazione della dichiarazione se, in relazione al reddito complessivo, al netto della deduzione per abitazione principale e relative pertinenze, si ha un’imposta lorda che, diminuita delle detrazioni per carichi di famiglia, delle detrazioni per lavoro dipendente e/o pensione e/o altri redditi e delle ritenute, non supera euro 10,33.
Leggi anche la Guida Redditi Persone fisiche 2026 – Guida alla compilazione
Termini di presentazione e calendario 2026
A decorrere dal 2 maggio 2024, pertanto, il termine di presentazione in via telematica dei Modelli Redditi PF è stabilito al 31 ottobre dell’anno successivo a quello di chiusura del periodo d’imposta. Resta ferma la scadenza del 30 giugno per la presentazione dei Modelli Redditi PF in forma cartacea all’ufficio postale, nei casi previsti.
I termini che scadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo.
| Il calendario del Modello Redditi PF 2026 | |
| 15 aprile | Primo giorno utile per provvedere alla presentazione del Modello Redditi PF |
| 20 maggio | Messa a disposizione da parte dell’Agenzia delle entrate del Modello Redditi PF 2026 precompilato che contiene anche i dati del quadro LM per i forfettari |
| 27 maggio | Possibilità di invio del Modello Redditi PF 2026 precompilato con applicativo web |
| 26 giugno | Ultimo giorno per annullare il Modello Redditi PF inviato tramite applicativo web in presenza di un F24 |
| 30 giugno | Ultimo giorno utile per provvedere a tutti i versamenti a saldo che risultano dalla dichiarazione senza alcuna maggiorazione |
| Ultimo giorno utile per provvedere alla presentazione del Modello Redditi PF in forma cartacea presso un ufficio postale | |
| 15 ottobre | Ultimo giorno utile per annullare il Modello Redditi PF inviato tramite applicativo web senza F24 |
| 2 novembre (il 31.10 cade di sabato) | Ultimo giorno utile per provvedere alla trasmissione telematica del Modello Redditi direttamente da parte del contribuente oppure tramite intermediario abilitato alla trasmissione delle dichiarazioni |
| 30 novembre | Scade il termine per versare il secondo o unico acconto per i contribuenti con 730 senza sostituto d’imposta o con Modello Redditi. |
Modalità di presentazione
In linea generale, tutti i contribuenti persone fisiche sono obbligati alla presentazione telematica del modello, secondo una delle seguenti modalità:
- direttamente dal contribuente, tramite i servizi telematici dell’Agenzia delle entrate;
- tramite intermediari abilitati (professionisti, associazioni di categoria, CAF, altri soggetti abilitati).
In caso di presentazione telematica, la dichiarazione si considera presentata nel giorno in cui è conclusa la ricezione dei dati da parte dell’Agenzia delle entrate. La “prova” della presentazione della dichiarazione è data dalla comunicazione attestante l’avvenuto ricevimento dei dati, rilasciata sempre per via telematica.
Sono esclusi dall’invio telematico, potendo presentare il Modello Redditi cartaceo, i contribuenti che:
- pur avendo redditi che possono essere dichiarati con il Modello 730, non possono presentare tale modello;
- pur potendo presentare il Modello 730, devono dichiarare alcuni redditi o comunicare dati utilizzando i relativi quadri del Modello Redditi (RM, RU ecc.);
- devono presentare la dichiarazione per conto di contribuenti deceduti.
| MODALITÀ DI PRESENTAZIONE | DESCRIZIONE DELL’ADEMPIMENTO | SCADENZA |
| Presentazione telematica diretta | I soggetti che scelgono di trasmettere direttamente la propria dichiarazione devono utilizzare i servizi telematici Entratel o Fisconline in base ai requisiti posseduti per il conseguimento dell’abilitazione. La prova della presentazione è data, in questo caso, dalla comunicazione dell’Agenzia attestante l’avvenuto ricevimento della dichiarazione presentata direttamente in via telematica. | Entro il 2 novembre 2026 (il 31 ottobre cade di sabato) |
| Presentazione telematica tramite intermediario | In tal caso il contribuente deve farsi rilasciare:una dichiarazione datata e sottoscritta, comprovante l’assunzione dell’impegno a trasmettere, per via telematica, i dati contenuti nel modello. La data dell’impegno, unitamente alla sottoscrizione e all’indicazione del proprio codice fiscale, dovrà essere successivamente riportata nello specifico riquadro “Impegno alla presentazione telematica” posto nel frontespizio della dichiarazione;entro 30 giorni dal termine previsto per la presentazione in via telematica, l’originale della dichiarazione, firmata dal contribuente e redatta su modello conforme a quello approvato dalle Entrate, unitamente a copia della comunicazione dell’Agenzia (ricevuta) che attesta l’avvenuta ricezione della dichiarazione. | Entro il 2 novembre 2026 (il 31 ottobre cade di sabato) |
| Presentazione cartacea | La consegna cartacea avviene presso gli uffici postali. Questi hanno l’obbligo di rilasciare una ricevuta, da conservare quale prova dell’avvenuta presentazione, per ogni dichiarazione consegnata allo sportello.Si rammenta che la dichiarazione va inserita nell’apposita busta in modo che il triangolo posto in alto a sinistra del Frontespizio corrisponda al triangolo sulla facciata della busta e che attraverso la finestra della busta stessa risultino visibili il tipo di Modello, la data di presentazione e i dati identificativi del contribuente. | Presentazione possibile dal15 aprile 2026 al 30 giugno 2026 |
Vai alla Videoconferenza Dichiarativi 2026. Le attenzioni da porre e gli errori da evitare prima della trasmissione
Casi particolari di presentazione del 730 e del Modello Redditi PF
Vi sono particolari casistiche in cui il contribuente persona fisica che presentano il Modello 730 è tenuto a presentare anche uno o più quadri del Modello Redditi PF (unitamente al frontespizio), entro i relativi termini, per indicare redditi o dati che non sono previsti dal Modello 730 stesso.
Con riferimento al periodo d’imposta 2025, si riepilogano di seguito le ipotesi di riferimento.
| QUADRO MODELLO REDDITI PF DA PRESENTARE OLTRE AL 730 | FATTISPECIE |
| QUADRO RM | Percezione di trattamenti di fine rapporto di lavoro dipendente o di collaborazione coordinata e continuativa, assoggettati a tassazione separata, corrisposti da soggetti non obbligati per legge ad effettuare le ritenute d’acconto in quanto non rivestono la qualifica di sostituti d’imposta (es. TFR corrisposti da persone fisiche “private” ai propri collaboratori domestici);reddito percepito nell’ambito della procedura di pignoramento presso terzi non compreso in alcun quadro della dichiarazione dei redditi, in quanto ordinariamente da non esporre in dichiarazione (ad es. interessi derivanti da conti correnti bancari assoggettati ad imposta sostitutiva del 26%).A decorrere dal Modello Redditi PF 2025 gli altri casi di presentazione del quadro RM in aggiunta al Modello 730 non sono più applicabili per effetto dell’inserimento del nuovo quadro M nel modello semplificato. |
| QUADRO RU | Fruizione di crediti d’imposta da utilizzare esclusivamente in compensazione nel modello F24 da parte di agricoltori in regime di esonero (art. 34, comma 6, D.P.R. n. 633 del 1972). |
| QUADRO RS | Produttori agricoli in regime di esonero dagli adempimenti IVA che nel corso del 2025 hanno percepito crediti d’imposta relativi alle attività agricole da utilizzare esclusivamente in compensazione nel modello F24, se in relazione alla tipologia di credito utilizzato deve essere compilato il prospetto degli “Aiuti di Stato”. |
| QUADRO AC | Se non è stato compilato il quadro K del Modello 730, gli amministratori di condominio persone fisiche devono compilare il quadro in esame al fine di:comunicare all’Anagrafe tributaria l’elenco dell’ammontare dei beni e dei servizi acquistati dal condominio nell’anno solare ed i dati identificativi dei relativi fornitori;comunicare all’Agenzia delle entrate i dati catastali degli immobili oggetto di interventi edilizi sulle parti comuni condominiali, per i quali spetta la prevista detrazione IRPEF.Leggi anche le Guida Redditi Persone fisiche 2026 – Guida alla compilazione e Dichiarazione 730/2026 – Guida alla compilazione |
Versamento delle imposte
Tutti i versamenti a saldo che risultano dalla dichiarazione, compresi quelli relativi al primo acconto, devono essere eseguiti entro il 30 giugno 2026ovvero entro il 30 luglio 2026. I contribuenti che scelgono di versare le imposte dovute (saldo per l’anno 2025 e prima rata di acconto per il 2026) nel periodo dal 1° luglio al 30 luglio 2026 devono applicare sulle somme da versare la maggiorazione dello 0,40% a titolo di interesse corrispettivo. I termini che scadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo.
I termini che scadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo.
Proroga per i soggetti ISA
Con la pubblicazione in G.U. n. 117/2026 del D.L. n. 89/2026 (c.d. “Decreto Caro Petrolio quater”) è stata prevista la proroga dal 30 giugno al 20 luglio del termine per i versamenti risultanti dalle dichiarazioni dei redditi, IRAP e IVA dei contribuenti interessati dall’applicazione degli indici sintetici di affidabilità fiscale (ISA), compresi quelli aderenti al regime forfetario o dei c.d. “minimi”, a seguito del ritardo nel rilascio, da parte dell’Agenzia delle entrate, del “software” relativo agli ISA /CPB.
In base all’art. 6 del D.L. n. 89/2026, i versamenti dovranno essere effettuati:
- entro il 20 luglio 2026, in luogo del 30 giugno, senza alcuna maggiorazione;
- oppure dal 21 luglio al 20 agosto 2026 (considerata anche la c.d. “proroga di ferragosto”) con la maggiorazione dello 0,80% a titolo di interesse(in misura quindi raddoppiata rispetto al consueto 0,40%).
Per quanto riguarda i contribuenti interessati, resta fermo, analogamente agli scorsi anni, che la proroga riguarda i soggetti che:
- esercitano attività economiche per le quali sono stati approvati gli ISA e dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’Economia e delle Finanze (pari a 5.164.569 euro);
- applicano il regime forfetario di cui all’art. 1, commi 54–89, della legge n. 190/2014;
- applicano il regime di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità di cui all’art. 27, comma 1, del D.L. n. 98/2011 (c.d. “contribuenti minimi”);
- presentano altre cause di esclusione dagli ISA (es. inizio o cessazione attività, non normale svolgimento dell’attività, determinazione forfetaria del reddito, ecc.).
Restano, invece, esclusi dalla proroga i contribuenti che svolgono attività agricole e che sono titolari solo di redditi agrari (risposta a interpello Agenzia delle entrate 2 agosto 2019, n. 330).
La proroga, come di consueto, si estende anche ai soggetti che:
- partecipano a società, associazioni e imprese che presentano i suddetti requisiti;
- dichiarano redditi “per trasparenza” ai sensi degli artt. 5, 115 e 116 del TUIR.
Per i soci di S.r.l. ”non trasparenti” (soggetti ISA), tenendo conto di quanto precisato nella risoluzione n. 173/E/2007, la proroga spetta esclusivamente per il versamento dei contributi previdenziali.
Rateazione dei versamenti
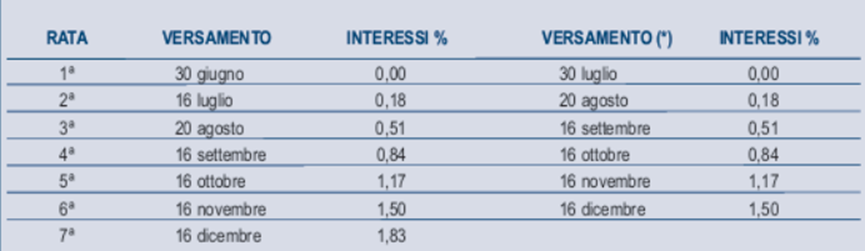
Tutti i contribuenti possono rateizzare i versamenti, anche prevedendo un numero di rate diverso per ciascuno di essi. Si possono rateizzare gli importi dovuti a titolo di saldo e di acconto, nonché i contributi risultanti dal quadro RR, con eccezione dell’acconto di novembre che deve essere versato in un’unica soluzione. In ogni caso il pagamento rateale deve essere completato entro il 16 dicembre dello stesso anno di presentazione della dichiarazione. La rateizzazione non deve necessariamente riguardare tutti gli importi: ad esempio è possibile rateizzare il primo acconto IRPEF e versare in unica soluzione il saldo, o viceversa.
Ad ogni scadenza occorre versare la rata di capitale e gli interessi ad essa relativi (codice tributo 1668), calcolati nella misura del 4% annuodecorrenti dal giorno successivo al termine ultimo fissato per il versamento (il D.M. 21 maggio 2009 ha ridotto il tasso d’interesse per i pagamenti rateali dal 6% al 4% annuo: in tal modo l’interesse forfetario mensile è pari allo 0,33%).
In caso di rateizzazione i contribuenti sono tenuti ad effettuare detti versamenti entro il giorno 16 del mese.
Il contenuto di questa newsletter è strettamente riservato e destinato esclusivamente ai destinatari autorizzati.
È espressamente vietata la condivisione totale o parziale di questa comunicazione su qualsiasi piattaforma pubblica o privata, inclusi (ma non limitati a):
• Gruppi e canali Telegram
• Chat di gruppo o broadcast su WhatsApp
• Post o storie su Facebook, Instagram, X (Twitter), LinkedIn, o altri social network.
Ogni violazione di questa norma potrà comportare l’esclusione immediata dalla lista dei destinatari e, nei casi più gravi, azioni legali.
Grazie per il rispetto delle regole e per contribuire a mantenere la riservatezza delle informazioni condivise.