
SCHEDA PRATICA – AGEVOLAZIONI
DI ANDREA AMANTEA | 5 NOVEMBRE 2026
Nel modello Redditi 2026, periodo d’imposta 2025, è stata confermata la casella nella quale i contribuenti, lavoratori autonomi, che beneficiano del regime del nuovo regime impatriati sono tenuti ad indicare l’eventuale quota di reddito che gli stessi intendono escludere dall’agevolazione ed assoggettare integralmente ad imposizione. La casella citata serve per ricondurre l’ammontare della detassazione effettivamente fruita entro il limite previsto per gli aiuti “de minimis” nel rispetto delle previsioni di cui all’art. 5, comma 7, del D.Lgs. n. 209/2023.
Fonti ufficiali
Art. 5, D.Lgs. n. 209/2023
Il regime fiscale agevolato in favore dei lavoratori impatriati
Il nuovo regime speciale per i lavoratori impatriati è disciplinato art. 5 del D.Lgs. n. 209/2023.
Sono da considerarsi lavoratori impatriati coloro i quali rientrano in Italia per prestare la propria attività lavorativa dopo essere stati residenti all’estero come da:
- iscrizione all’Anagrafe degli italiani residenti all’estero (AIRE) oppure
- residenza pregressa in un altro Stato, in base a una convenzione contro le doppie imposizioni sui redditi.
Art. 5, D.Lgs. n. 209/2023
I redditi di lavoro dipendente, i redditi assimilati a quelli di lavoro dipendente, i redditi di lavoro autonomo derivanti dall’esercizio di arti e professioni prodotti in Italia da lavoratori che trasferiscono la residenza nel territorio dello Stato ai sensi dell’articolo 2 del testo unico delle imposte sui redditi di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, entro il limite annuo di 600.000 euro concorrono alla formazione del reddito complessivo limitatamente al 50 per cento del loro ammontare al ricorrere delle seguenti condizioni (…).
Il nuovo regime impatriati abroga il precedente regime ex art. 16, D.Lgs. n. 147/2015, che comunque rimane ancora sfruttabile anche in proroga, per coloro i quali hanno trasferito la propria residenza anagrafica in Italia entro il 31 dicembre 2023 (comma 9, art. 5, D.Lgs. n. 209/2023).
Dunque, l’art. 5 del D.Lgs. n. 209/2023, decreto di riforma in ambito di fiscalità internazionale, ha abrogato il regime fiscale in parola con effetti dal 29 dicembre 2023 introducendone uno del tutto nuovo e meno favorevole.
| Aspetto | Nuovo regime impatriati (Art. 5, D.Lgs. n. 209/2023) |
| Regime agevolato | Il reddito prodotto in Italia concorre alla formazione del reddito complessivo limitatamente al 50% dell’ammontare. Fermo restando il rispetto dei limiti de minimis: Regolamento UE 13 dicembre 2023, n. 2831. |
| Detassazione rafforzata | I redditi concorrono alla formazione del reddito complessivo per il 40% del loro ammontare se: il lavoratore si trasferisce in Italia con un figlio minore; in caso di nascita di un figlio oppure di adozione di un minore durante il periodo di fruizione del regime agevolato. In questo ultimo caso l’agevolazione rafforzata decorre dal periodo d’imposta in corso al momento della nascita o dell’adozione e per il tempo residuo di fruibilità dell’agevolazione. La maggiore agevolazione si applica se il figlio minore di età – o il minore adottato – sia residente nel territorio dello Stato durante il periodo di fruizione del regime da parte del lavoratore. |
| Soggetti interessati | Lavoratori dipendenti e autonomi (esercizio arti e professioni). |
| Condizioni da rispettare-Residenza | Il lavoratore si impegna a risiedere fiscalmente in Italia per almeno quattro anni. |
| Il lavoratore non è stato fiscalmente residente in Italia nei tre periodi d’imposta precedenti il trasferimento (permanenza minima all’estero). Per quanto riguarda tale requisito, se il lavoratore presta l’attività lavorativa in Italia per lo stesso soggetto presso il quale è stato impiegato all’estero prima del trasferimento, oppure per un soggetto appartenente al suo stesso gruppo, il requisito minimo di permanenza all’estero è di: sei periodi d’imposta, se il lavoratore non è stato in precedenza impiegato in Italia in favore dello stesso soggetto oppure di un soggetto appartenente al suo stesso gruppo; sette periodi d’imposta, se il lavoratore, prima del suo trasferimento all’estero, è stato impiegato in Italia in favore dello stesso soggetto oppure di un soggetto appartenente al suo stesso gruppo. Si considerano appartenenti allo stesso gruppo: i soggetti tra i quali sussiste un rapporto di controllo diretto o indiretto e i soggetti che sono sottoposti al comune controllo diretto o indiretto da parte di un altro soggetto. | |
| Condizioni da rispettare-Svolgimento attività lavorativa | L’attività lavorativa è prestata per la maggior parte del periodo d’imposta nel territorio dello Stato. Nel computo dei 183 gg (vedi requisiti residenza fiscale art. 2 del D.P.R. n. 917/1986) rientrano non solo i giorni lavorativi ma anche le ferie, le festività, i riposi settimanali e altri giorni non lavorativi. Qualora l’attività lavorativa risulti prevalentemente prestata in Italia, i redditi agevolabili possono comprendere anche le somme corrisposte per l’attività di lavoro prestata in trasferta all’estero, naturalmente se di durata inferiore a 183 gg nel periodo d’imposta. |
| Elevata specializzazione | Possesso dei requisiti di elevata qualificazione o specializzazione definiti dal D.Lgs. n. 108/2012 e dal D.Lgs. n. 206/2007 oppure svolgimento di un’attività di ricerca, anche applicata, nell’ambito delle tecnologie di intelligenza artificiale (art. 5, comma 1, lett. d), D.Lgs. n. 209/2023, come modificato dall’art. 22, comma 1, della legge n. 132/2025). |
| Durata regime agevolativo | Cinque anni, con decorrenza dall’anno di trasferimento della residenza fiscale. |
| Ulteriori agevolazioni (estensione durata agevolazione) | Nel caso di soggetti che trasferiscono la propria residenza anagrafica nell’anno 2024, il regime agevolato per i lavoratori impatriati si applica per ulteriori tre periodi di imposta nel caso in cui il contribuente è divenuto proprietario di un’unità immobiliare di tipo residenziale adibita ad abitazione principale in Italia. La proprietà doveva essere acquisita entro la data del 31 dicembre 2023 e, comunque, nei dodici mesi precedenti al trasferimento. |
| Esercizio dell’opzione | In dichiarazione dei redditi per i lavoratori autonomi; |
| I lavoratori dipendenti devono presentare una richiesta scritta al datore di lavoro. Tale richiesta, resa ai sensi del D.P.R. 28 dicembre 2000, n. 445, deve contenere: le generalità (nome, cognome e data di nascita); codice fiscale; l’indicazione della data di rientro in Italia e della prima assunzione in Italia (in caso di assunzioni successive o più rapporti di lavoro dipendente); la dichiarazione di possedere i requisiti previsti dai regimi agevolativi di cui si chiede l’applicazione; l’indicazione dell’attuale residenza in Italia; l’impegno a comunicare tempestivamente ogni variazione della residenza prima del decorso del periodo minimo previsto dalla norma della quale si chiede la fruizione. | |
| Adempimenti datore di lavoro | Il datore di lavoro applica il beneficio: dal periodo di paga successivo alla richiesta e, in sede di conguaglio, dalla data dell’assunzione, mediante applicazione delle ritenute sull’imponibile ridotto alla percentuale di reddito tassabile prevista dal regime agevolativo per il quale il lavoratore ha presentato la richiesta scritta, al quale saranno commisurate le relative detrazioni. La richiesta deve essere presentata all’attuale datore di lavoro anche in caso di seconda o ulteriore assunzione (rispetto a quella per cui il lavoratore è rientrato). Nelle ipotesi in cui il datore di lavoro non abbia potuto riconoscere l’agevolazione, il contribuente può fruirne, in presenza dei requisiti previsti dalla legge, direttamente nella dichiarazione dei redditi. In tale caso, come vedremo, il reddito di lavoro dipendente va indicato già nella misura ridotta per via dell’applicazione della detassazione. |
| Decadenza | Se la residenza fiscale in Italia non è mantenuta per almeno quattro anni, il lavoratore decade dai benefici e si provvede al recupero di quelli già fruiti, con applicazione dei relativi interessi. |
In merito alla chance di cumulo, c’è da dire che l’art. 2, D.L. n. 38/2026 (D.L. Fiscale) ha introdotto, con riferimento alle persone fisiche che trasferiranno la residenza fiscale in Italia a partire dal 2027, il divieto di cumulo tra il regime dei neo-residenti (disciplinato dall’art. 24-bis del TUIR) e il nuovo regime agevolativo a favore dei lavoratori impatriati qui in esame.
Inoltre, si ricorda che soggetti in regime fiscale “agevolato” sono esclusi dal concordato preventivo biennale, ex art. 11, D.Lgs. n. 13/2024, lett. b-bis).
Nuovo regime impatriati. Limiti de minimis e compilazione modello Redditi
Nel modello Redditi 2026, periodo d’imposta 2025 è stata confermata la casella nella quale i contribuenti, lavoratori autonomi, che beneficiano del regime degli impatriati sono tenuti ad indicare l’eventuale quota di reddito che gli stessi intendono escludere dall’agevolazione ed assoggettare integralmente ad imposizione. Ciò al pari di quanto previsto per gli altri regimi impatriati.
Tale verifica non riguarda i lavoratori dipendenti.
La casella citata serve per ricondurre l’ammontare della detassazione effettivamente fruita entro il limite previsto per gli aiuti “de minimis” nel rispetto delle previsioni di cui all’art. 5, comma 7, del D.Lgs. n. 209/2023.
Fino al 31 dicembre 2023 è stato in vigore il regolamento (UE) 1407/2013 il quale prevedeva che l’importo massimo di aiuti de minimis ossia per i quali non c’è obbligo di notifica alla Commissione UE, non poteva superare l’importo di 200.000 euro in tre esercizi finanziari.
Dal 1° gennaio 2024 però è entrato in vigore il Reg. UE n. 2831 del 2023 che trova applicazione anche per gli aiuti concessi prima della sua entrata in vigore purché soddisfino tutte le condizioni previste dal medesimo regolamento.
Il nuovo regolamento, Regolamento UE 13 dicembre 2023, n. 2831:
- ha porta il limite di aiuti concedibili per “impresa unica” a 300.000 euro, introducendo però il riferimento a un periodo di tre anni solari a partire dalla data di concessione dell’aiuto rilevante;
- non si applica quindi più la previsione dei tre esercizi finanziari, il riferimento temporale è mobile (vedi FAQ n. 15-RNA-sezione nuovo regolamento de minimis).
Nei fatti, il periodo è mobile e si verifica in occasione di ogni nuova concessione, considerando gli aiuti rilevanti nei tre anni solari precedenti.
Di conseguenza, nel modello Redditi 2026, bisogna prestare attenzione alla corretta gestione del limite di 300.000 euro.
Rispetto ai lavoratori autonomi, questi:
- indicheranno i redditi agevolati nel quadro RE,
- dovendo altresì compilare nel quadro RS, il rigo RS 401 sugli aiuti di stato ricevuti (codice aiuto 49) per dichiarare il risparmio ottenuto in applicazione della detassazione (compilazione campo 17).
Vedi anche la Scheda pratica Impatriati: verifica requisiti e compilazione dichiarativo.
Per quanto qui in disamina, i contribuenti che beneficiano del regime degli impatriati (art. 5, D.Lgs. n. 209/2023 o art. 16, D.Lgs. n. 147/2015) ovvero del regime previsto per docenti e ricercatori (art. 44, D.L. n. 78/2010) indicano in colonna 3:
- l’eventuale quota di reddito che gli stessi intendono escludere dall’agevolazione ed assoggettare integralmente ad imposizione,
- al fine di ricondurre l’ammontare dell’aiuto effettivamente fruito entro il limite previsto per gli aiuti “de minimis”.
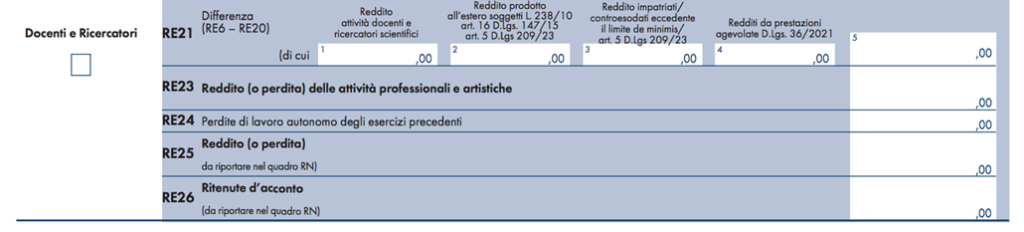
Nella stessa colonna 3, i soggetti che fruiscono del regime di cui all’art. 5 del D.Lgs. n. 209/2023, indicano la quota di reddito eccedente il limite agevolabile di 600.000 € (detto limite va considerato al netto degli eventuali redditi da lavoro dipendente o assimilati per i quali si è fruito dell’agevolazione), che concorre integralmente al reddito complessivo.
Dunque, nel computo dell’importo da indicare nella casella 3 del rigo RE21 occorre quindi verificare se eventuali redditi di lavoro dipendente agevolati abbiano già esaurito ovvero ridotto il plafond a disposizione.
Ai fini della verifica del limite de minimis si deve tenere conto del risparmio d’imposta ottenuto in applicazione dell’agevolaizone in esame.
A tal fine, non si può prescindere dal considerare che:
- dal reddito complessivo, ridotto per effetto del regime impatriati, sono scomputati gli oneri deducibili di cui all’art. 10 del TUIR, e dall’imposta dovuta le detrazioni per carichi di famiglia (art. 12 del TUIR) e per tipologia di reddito (art. 13 del TUIR – Detrazioni che potrebbero spettare però in ipotesi di reddito entro una certa soglia);
- concorrono al vantaggio fiscale anche il risparmio sulle addizionali regionali e comunali;
- stando il riferimento al rigo RE 23 del modello Redditi contenuti nella circolare INPS 7 giugno 2023, n. 52. ai fini del calcolo della contribuzione dovuta e considerato che in corrispondenza di tale rigo si indica il reddito già al netto dell’esenzione spettante per il regime impatriati, anche per i professionisti “senza cassa” dovrebbe rilevare il reddito abbattuto (vedi anche circ. n. 62 del 27 maggio 2026).
Verifica e gestione limiti aiuti de minimis
Ipotizziamo che un contribuente lavoratore autonomo, senza coniuge e figli a carico, stia sfruttando l’agevolazione ex art. 5 del D.Lgs. 209/2023 con effetti dal periodo d’imposta 2024.
Ai fini IRPEF presenta la seguente situazione reddituale.
| Calcolo risparmio d’imposta regime impatriati | ||||||
| Periodo d’imposta | Reddito complessivo (RN1 col. 5) | Reddito ridotto (RN1 col. 5) | Oneri deducibili (RN3) | Tassazione IRPEF | Tassazione agevolata (imposta netta rigo RN26 Mod. Redditi) | Risparmio d’imposta/altri aiuti de minimis |
| 2024 | 450.000 | 225.000 | 11.000 | 181.410 | 84.660 | 96.750 |
| 2025 | 590.000 | 295.000 | 13.000 | 240.750 | 113,900 | 126.850 |
| Altri aiuti de minimis | 86.000 | |||||
| totale | 422.160 | 198.560 | 309.600 | |||
Come da tabella, nel periodo oggetto di verifica, il contribuente ha ottenuto altri aiuti de minimis presenti in RNA per 86.000 euro, rilevanti nello stesso periodo mobile e da cumulare:
86.000 + 96.750 + 126.850 = 309.600 euro
Si assume dunque che, alla data di registrazione dell’aiuto relativo al periodo d’imposta 2025, risultino rilevanti nel triennio mobile sia il beneficio relativo al 2024 sia gli ulteriori aiuti de minimis di 86.000 euro.
In tale caso chi presta assistenza fiscale dovrà indicare nel quadro RE, rigo RE 21, col. 3, del modello Redditi PF 2026, la quota di reddito da escludere dall’agevolazione ossia da assoggettare integralmente ad imposizione, al fine di ricondurre l’ammontare dell’aiuto effettivamente fruito entro il limite previsto per gli aiuti “de minimis”.

Nel caso specifico, il beneficio eccede il plafond disponibile di 9.600 euro (300.000 – (96750+126.850+86.000).
Per determinare la quota di reddito da escludere dall’agevolazione, considerando l’abbattimento del 50% e l’aliquota marginale IRPEF del 43%, occorre effettuare il seguente calcolo:
9.600 ÷ (50% × 43%) = 44.651,16 euro.
Pertanto, arrotondando per eccesso, nel rigo RE21, col. 3, sarà indicato l’importo di 44.652 euro, da assoggettare integralmente a imposizione. Tale quota determina una maggiore IRPEF sufficiente a ricondurre il beneficio entro il limite de minimis, nelle ipotesi dell’esempio e senza considerare le addizionali regionali e comunali.
Tali indicazioni potranno essere poste in essere anche in sede di dichiarazione tardiva o integrativa.
Infine, occorre prestare attenzione al momento in cui l’aiuto fiscale assume rilevanza ai fini del cumulo de minimis.
L’art. 10, comma 1, del D.M. 31 maggio 2017, n. 115 dispone che gli aiuti fiscali automatici si intendono concessi e sono registrati nel Registro nazionale aiuti nell’esercizio finanziario successivo a quello di presentazione della dichiarazione nella quale sono indicati. Per il calcolo del cumulo rileva la data dell’effettiva registrazione dell’aiuto individuale.
Pertanto, il beneficio relativo al periodo d’imposta 2025, indicato nel modello Redditi PF 2026 presentato nel 2026, sarà registrato nel 2027. Il periodo mobile triennale dovrà essere individuato rispetto a tale data, senza farlo coincidere automaticamente con le ultime tre annualità reddituali.
Il contenuto di questa newsletter è strettamente riservato e destinato esclusivamente ai destinatari autorizzati.
È espressamente vietata la condivisione totale o parziale di questa comunicazione su qualsiasi piattaforma pubblica o privata, inclusi (ma non limitati a):
• Gruppi e canali Telegram
• Chat di gruppo o broadcast su WhatsApp
• Post o storie su Facebook, Instagram, X (Twitter), LinkedIn, o altri social network.
Ogni violazione di questa norma potrà comportare l’esclusione immediata dalla lista dei destinatari e, nei casi più gravi, azioni legali.
Grazie per il rispetto delle regole e per contribuire a mantenere la riservatezza delle informazioni condivise.