
SCHEDA PRATICA – IRPEF
DI MARCO BOMBEN | 2 NOVEMBRE 2026
Per il 2026 è prevista un’integrazione al reddito delle lavoratrici madri riconosciuta dall’INPS, su domanda. Si tratta di un contributo economico destinato alle lavoratrici madri con almeno due figli, che per quest’anno passa da 40 a 60 euro mensili, fino a un massimo complessivo di 720 euro. La misura è prevista dall’art. 1, comma 207, legge 30 dicembre 2025, n. 199, in continuità con il beneficio introdotto per il 2025 dall’art. 6, D.L. 30 giugno 2025, n. 95, convertito dalla legge 8 agosto 2025, n. 118.
Fonti ufficiali
Art. 1, comma 207, legge 30 dicembre 2025, n. 199; art. 6, D.L. 30 giugno 2025, n. 95; Circolare INPS 16 ottobre 2026 n. 106
Premessa
Per il 2026 è prevista un’integrazione al reddito delle lavoratrici madri riconosciuta dall’INPS, su domanda. Si tratta di un contributo economico destinato alle lavoratrici madri con almeno due figli, che per quest’anno passa da 40 a 60 euro mensili, fino a un massimo complessivo di 720 euro. La misura è prevista dall’art. 1, comma 207, legge 30 dicembre 2025, n. 199, in continuità con il beneficio introdotto per il 2025 dall’art. 6, D.L. 30 giugno 2025, n. 95, convertito dalla legge 8 agosto 2025, n. 118.
La disposizione opera in attesa dell’attuazione dell’esonero contributivo parziale di cui all’art. 1, comma 219, della legge 30 dicembre 2024, n. 207, la cui decorrenza è stata differita all’anno 2027 dall’art. 1, comma 206, della Legge di bilancio 2026. Operativamente, c’è tempo fino al 31 dicembre, per presentare la domanda dell’aiuto tramite il portale dell’Inps. La disciplina è stata dettagliata dall’INPS nella circ. n. 106/2026 e nel mess. n. 3343 del 20 ottobre 2026.
| Anno Bonus mamme | Status | Riferimenti |
| 2025 | Terminato | Art. 6, comma 2, del D.L. 30 giugno 2025, n. 95 e circ. INPS 28 ottobre 2025, n. 139. |
| 2026 | Operativo | Art. 1, comma 207, della legge 30 dicembre 2025, n. 199, circ. INPS 16 ottobre 2026, n. 106 e mess. 20 ottobre 2026, n. 3343. |
Soggetti destinatari
Sotto il profilo soggettivo, la misura interessa:
- le lavoratrici madri dipendenti (settore pubblico e privato, inclusi rapporti a tempo determinato, intermittente e somministrazione),
- le lavoratrici madri autonome iscritte a gestioni previdenziali obbligatorie, comprese le Casse professionali e la Gestione separata,
con due o più figli, per ogni mese di attività lavorativa nel 2026.
Sono escluse:
- le lavoratrici domestiche:
- le lavoratrici madri con tre o più figli, titolari di contratto di lavoro dipendente a tempo indeterminato, che possono accedere all’esonero contributivo previdenziale per l’invalidità, la vecchiaia e i superstiti (IVS) per la quota di contributi posta a loro carico, ai sensi dell’art. 1, comma 180, Legge di bilancio 2024;
- le titolari di cariche sociali e le imprenditrici non iscritte all’Assicurazione generale obbligatoria e alle forme sostitutive, esclusive ed esonerative della medesima.
Requisiti di accesso
L’accesso al contributo in argomento è subordinato al ricorrere congiunto di tre principali requisiti:
| REQUISITO | CONTENUTO | |
| 1 | Familiare | La lavoratrice deve essere: madre di almeno 2 figli: per i nuclei con due figli, il più piccolo deve avere età inferiore a 10 anni: madre di almeno 3 figli: per i nuclei con tre o più figli, il più piccolo deve avere età inferiore a 18 anni. Ai fini della verifica del requisito relativo all’età del figlio più piccolo rileva per tutti i figli (naturali, adottati o in affido preadottivo) la data di nascita. Ai fini della verifica del numero di figli: sono inclusi tutti i figli naturali, adottati e in affidamento preadottivo; indipendentemente dalla convivenza, dallo stato del carico fiscale, dalla composizione del nucleo familiare ai fini ISEE, per i quali la madre non sia sospesa dalla responsabilità genitoriale o non sia decaduta; il requisito deve sussistere al 1° gennaio 2026 o perfezionarsi entro il 31 dicembre 2026: se maturato successivamente (ad es. nascita di un figlio durante l’anno), il diritto decorre dal mese di perfezionamento e resta cristallizzato per l’intero anno, salvo sospensione della responsabilità genitoriale. |
| 2 | Lavorativo | Titolarità di rapporto di lavoro dipendente (escluso domestico) o attività autonoma/professionaleeffettivamente attiva nel mese di spettanza. Caso particolare Requisito Lavoro intermittente È richiesta almeno una giornata lavorata nel mese Lavoratrici agricole a tempo indeterminato Le lavoratrici agricole a tempo determinato hanno diritto al Bonus nei mesi in cui hanno effettuato almeno una giornata di lavoroovvero nei mesi in cui hanno un contratto di lavoro a tempo determinato e beneficiano delle tutele collegate all’iscrizione negli elenchi annuali per almeno 51 giornate. Lavoro autonomo con cassa previdenziale Spettanza solo per i mesi di iscrizione attiva alla cassa/fondo previdenziale. Lavoro autonomo con Gestione separata INPS Solo per i mesi di effettiva attività lavorativa. |
| 3 | Economico | Reddito complessivo da lavoro (autonomo o dipendente) non superiore a 40.000 euro su base annua 2026, da considerare al netto dei contributi previdenziali obbligatori trattenuti dal datore di lavoro, rileva il reddito fiscalmente dichiarato, non l’ISEE. Ai fini della verifica del limite di reddito pari a 40.000 euro annui, si tiene conto: della somma di tutti i redditi da lavoro percepiti dalla madre lavoratrice in relazione alle attività lavorative svolte, compresi quelli esenti da imposizione fiscale o assoggettati a regimi di tassazione sostitutiva o agevolata. Tali redditi sono considerati al lordo di eventuali franchigie o riduzioni percentuali previste ai fini fiscali. Rilevano altresì i redditi equiparati o sostitutivi della retribuzione percepiti durante la vigenza del rapporto di lavoro, quali, a titolo esemplificativo: le indennità per congedo di maternità, le indennità di malattia il congedo straordinario, trattamenti di integrazione salariale. NON RIENTRANO NEL REDDITO RILEVANTE TFR ü NASpI/DIS-COLL Pensioni ü Indennità collegate alla cessazione dei rapporti di lavoro |
Leggi anche News Le novità del c.d. nuovo bonus mamme 2026; Bonus mamme 2026: domande al via, scadenza il 31 dicembre
Incompatibilità e cumulo
Per le madri con almeno 3 figli titolari di contratto a tempo indeterminato il Bonus non spetta nei mesi in cui tale rapporto sussiste, poiché opera contemporaneamente l’esonero totale dei contributi IVS a carico della lavoratrice, ex art. 1, comma 180, legge n. 213/2023.
È possibile, in presenza di rapporti a tempo determinato trasformati in corso d’anno, fruire del Bonus in alcuni mesi e dell’esonero totale IVS negli altri, secondo tempistiche differenti.
N. 1
La Sig.ra Rossi è madre di tre figli, il più piccolo di 5 anni e lavora a termine da gennaio 2026. Il 20 giugno 2026 il rapporto viene trasformato a tempo indeterminato. Il Bonus spetta fino a maggio. Giugno è escluso per intero, perché basta la presenza del rapporto indeterminato anche soltanto per una parte del mese. L’importo spettante è quindi 60 × 5 = 300 euro. Da giugno si verifica l’eventuale diritto all’esonero IVS.
N. 2
La stessa trasformazione riguarda la sig.ra Viola, madre con due figli: il passaggio all’indeterminato non interrompere, da solo, il Bonus.
Cumulo: per le stesse mensilità non è possibile cumulare le due misure sul medesimo soggetto e periodo.
Ammontare e durata
Il Bonus consiste in:
- un contributo di 60 euro mensili (in luogo dei 40 euro previsti l’anno scorso)
- corrisposto per ciascun mese (o frazione) di vigenza del rapporto di lavoro o attività autonoma
- esclusi i periodi di sospensione senza retribuzione o contribuzione figurativa (es. aspettativa politica, periodi disciplinari volontari),
- per un massimo di 12 mensilità.
| Importo massimo annuale |
| 720 euro = 60 x 12 mesi |
Il beneficio spetta esclusivamente per i mesi o le frazioni di mese di vigenza del rapporto di lavoro o dell’attività di lavoro autonomo, con esclusione dei periodi di sospensione.
Per le lavoratrici autonome, l’individuazione delle mensilità agevolabili segue criteri diversi a seconda della gestione previdenziale di riferimento:
| Posizione previdenziale | Criterio indicato dalla Circolare INPS n. 106/2026 |
| Gestioni speciali dei lavoratori autonomi | Periodi di iscrizione per i quali sussiste l’obbligo contributivo connesso all’effettivo esercizio dell’attività |
| Casse professionali | Mesi di iscrizione alla Cassa o al Fondo di riferimento nel 2026 |
| Gestione separata | Periodi di effettiva attività lavorativa di competenza del 2026 |
L’importo riconosciuto è:
- esente da IRPEF,
- non imponibile ai fini previdenziali,
- non rilevante ai fini ISEE
L’agevolazione è corrisposta in un’unica soluzione a dicembre 2026, per le mensilità spettanti da gennaio a dicembre. Qualora l’istruttoria non sia conclusa in tempo utile per il pagamento di dicembre 2026, le somme spettanti saranno corrisposte, all’esito della relativa definizione, a decorrere da gennaio 2027.
Leggi anche Commento Bonus mamme 2025: rilascio della funzionalità “Chiedi riesame”
Modalità e termini di presentazione della domanda
La domanda deve essere presentata:
- entro il termine ordinario 31 dicembre 2026;
- ovvero entro il 31 gennaio 2027 se i requisiti maturano nel mese di dicembre 2026
con le seguenti modalità:
| Modalità | Cosa fare |
| Online dal sito INPS | Accedere al portale www.inps.it con la propria identità digitale (SPID livello 2, CIE livello 3, CNS o eIDAS) (vedi paragrafo successivo) |
| Contact Center | Chiamare gratuitamente il numero verde 803.164 da rete fissa oppure lo 06 164.164 da cellulare (in base ai costi del proprio operatore). |
| Patronati | Affidars all’assistenza degli enti di patronato sul territorio |
All’atto della domanda, la richiedente deve dichiarare sotto la propria responsabilità (ai sensi del D.P.R. n. 445/2000):
- di essere madre di 2 figli (più piccolo under 10) o di 3 o più figli (più piccolo under 18);
- di essere lavoratrice dipendente o autonoma secondo le condizioni previste;
- di avere reddito da lavoro non superiore a 40.000 euro.
È necessario indicare i dati anagrafici e il codice fiscale dei figli. In caso di assenza del codice fiscale, va allegata documentazione che attesti filiazione ed esistenza in vita.
Invio della domanda online
L’INPS, con il mess. n. 3343 del 20 ottobre 2026, comunica l’apertura del servizio e fornisce ulteriori istruzioni per la presentazione delle domande per fruire del Nuovo Bonus mamme per l’anno 2026.
Nel dettaglio, le domande sono inoltrabili accedendo alla sezione “Sostegni, Sussidi e Indennità” del portale INPS – seguendo il percorso: “Sostegni, Sussidi e Indennità” > “Esplora Sostegni, Sussidi e Indennità” > “Per genitori” > “Vedi tutti i servizi” > “Nuovo Bonus mamme 2026”.
Dopo l’autenticazione, utilizzando la propria identità digitale (SPID almeno di livello 2, CIE di livello 3, CNS o eIDAS), si accede al “Punto d’accesso alle prestazioni non pensionistiche” per la compilazione della domanda.
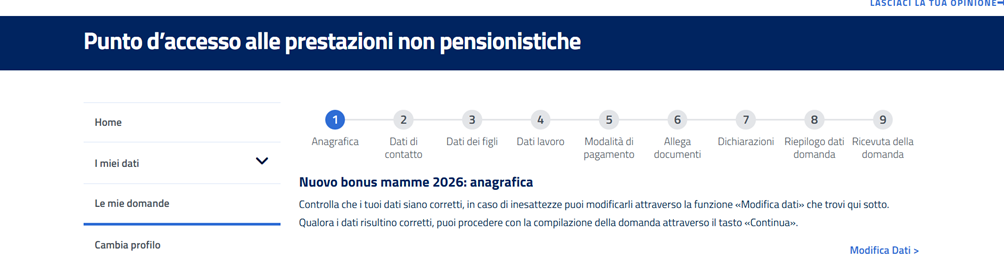
Il flusso prevede la compilazione dell’anagrafica, dati di contatto, dati figli (con selezione del corretto profilo e inserimento CF/anagrafica), dati lavoro e modalità di pagamento (IBAN o bonifico domiciliato). Se il codice fiscale del figlio non è indicato, occorre allegare la documentazione comprovante la filiazione e l’esistenza in vita, secondo le modalità differenziate previste dalla circolare per i documenti provenienti da Stati dell’Unione europea, Stati aderenti alla Convenzione dell’Aja e altri Paesi. Le madri con almeno tre figli dovranno inoltre dichiarare l’assenza di rapporti a tempo indeterminato nei mesi per i quali chiedono il Bonus.
Le ricevute e lo stato pratica sono disponibili post-invio.
ll pagamento avviene mediante accredito su conto corrente o bonifico domiciliato, con IBAN verificato tramite il Sistema Unico di Gestione IBAN (SUGI). È possibile selezionare un IBAN già utilizzato per altre prestazioni o indicarne uno nuovo. Per accrediti su conti SEPA extra Italia, è necessario allegare il modulo MV70 – Identificazione finanziaria Area SEPA, disponibile sul portale INPS, se non già prodotto all’istituto in caso di precedenti richieste di pagamento.
Casistiche particolari e FAQ
| CASO PARTICOLARE | CHIARIMENTO |
| Nascita di un figlio nel corso del 2026 | Il Bonus spetta solo dal mese del perfezionamento del requisito |
| Nascita del terzo figlio | La domanda per il Nuovo Bonus mamme è unica. La nascita del terzo figlio può avere valore diverso in relazione alla attività di lavoro svolta e all’età dei figli. La nascita del terzo figlio assume rilievo nel solo caso in cui dalla nascita del terzo figlio dipenda l’accesso al Bonus o la perdita del diritto |
| Figlio più piccolo compie 10 anni durante il 2026 | Una lavoratrice ha due figli e il più piccolo compie dieci anni il 15 aprile 2026. Il Bonus spetta anche per il mese del compleanno, mentre da maggio viene meno il requisito anagrafico. Se il rapporto di lavoro o l’attività autonoma è presente per tutto il periodo, spettano 4 mensilità, da gennaio ad aprile: 60 × 4 = 240 euro |
| Piccole colone | Le piccole colone possono accedere al Bonus mamme per i mesi dell’anno 2026 per i quali sussiste almeno in parte il rapporto di colonia |
| Trasformazione contratto da determinato a indeterminato | Il Bonus spetta fino al mese precedente, dall’attivazione del contratto a tempo indeterminato decorre l’esonero totale dei contributi IVS (per madri con almeno 3 figli) |
| Figli maggiorenni usciti dal nucleo | Figli rilevano anche se non conviventi o fiscalmente a carico, purché non sia cessata la responsabilità genitoriale |
| Congedi e altre assenze | I periodi di congedo di maternità/paternità, parentali, malattia figli, cassa integrazione sono conteggiati se coperti da contribuzione figurativa |
| Periodi di preavviso non lavorati | I periodi di preavviso non lavorato non sono utili ai fini del Nuovo Bonus mamme.L’indennità percepita non deve essere considerata tra i redditi da lavoro ai fini della verifica del requisito economico del reddito inferiore ai 40.000 euro |
| Documentazione estera in assenza codice fiscale del figlio | Cittadine in paesi UE: occorre allegare alla domanda la certificazione anagrafica o documento pubblico ai sensi del Regolamento UE 2016/1191 Cittadinanza in Paesi aderenti alla Convenzione dell’Aja: occorre allegare alla domanda il documento apostillato Cittadinanza in Paesi non aderenti alla Convenzione dell’Aja: allegare alla domanda il documento legalizzato |
| Revoca e controlli | Dichiarazioni false determinano decadenza, recupero somme, eventuali sanzioni amministrative e segnalazione all’autorità giudiziaria. Nel caso in cui la lavoratrice successivamente alla presentazione della domanda accerti la mancanza del requisito economico dovrà annullare la domanda direttamente o chiedere l’annullamento alla sede INPS. Nel caso in cui sia stato già disposto l’erogazione del Nuovo Bonus mamme si procederà alla revoca del Bonus e il recupero della somma erogata. |
Tabella riepilogativa Bonus mamme
| Requisito | Criterio | Limite | Note |
| Figli | Min. 2 (picc. < 10 anni) | – | 3 o più figli: picc. < 18 anni |
| Tipologia di lavoro | Dipendenti/autonome | No lavoro domestico | Inclusi lavoro intermittente, somministrazione |
| Limite di reddito | 40.000 euro | Somma redditi | Non rileva ISEE |
| Durata | 1-12 mesi 2026 | Max 720 € | 60 €/mese |
| Incompatibilità | Madre con 3+ figli e indeterminato | – | Accedono a esonero contributivo IVS |
| Domanda | Telematica INPS | Entro 31.12.2026 | Termine esteso al 31.1.2026 se requisiti maturano a dicembre |
Il contenuto di questa newsletter è strettamente riservato e destinato esclusivamente ai destinatari autorizzati.
È espressamente vietata la condivisione totale o parziale di questa comunicazione su qualsiasi piattaforma pubblica o privata, inclusi (ma non limitati a):
• Gruppi e canali Telegram
• Chat di gruppo o broadcast su WhatsApp
• Post o storie su Facebook, Instagram, X (Twitter), LinkedIn, o altri social network.
Ogni violazione di questa norma potrà comportare l’esclusione immediata dalla lista dei destinatari e, nei casi più gravi, azioni legali.
Grazie per il rispetto delle regole e per contribuire a mantenere la riservatezza delle informazioni condivise.